Avida
Avida Finans ABEkonomiVerifierad

- 100.00 Recensioner
- 4,4
- Nedladdningar
- 50 000+
- Pris
- Free
Skärmbilder
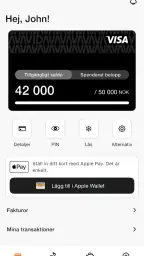
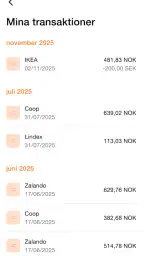
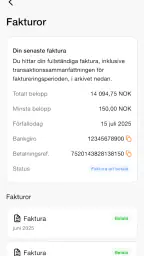
 Analys av Appwesome
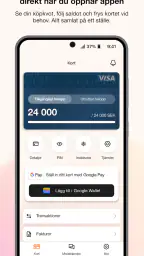
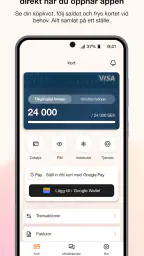
När jag väljer en app för kreditkort börjar jag inte med hur många funktioner den påstår sig ha, utan med en enklare fråga: hjälper den mig att fatta bättre beslut när jag använder kortet? Avida är intressant just för att den har en tydlig uppgift. Den riktar sig till dig som redan har ett Avida-kreditkort och vill ha kortets hantering nära till hands, snarare än ännu en tjänst som försöker samla hela privatekonomin.
För mig är den viktigaste avvägningen därför mellan snabb tillgång till kortinformation och en bredare ekonomisk överblick. Om du ofta undrar vad som belastar kortet, eller vill få in en kontrollvana före betalningen, kan en fokuserad app vara mer användbar än en större banklösning. Om du i stället vill se lönekonto, sparande, räkningar och flera kort tillsammans är det den bredare helhetsbilden du bör prioritera.
En fokuserad app för Avida-kortet
Avida Finans AB står bakom appen, som är gratis att installera och har åldersmärkningen PEGI 3. Den fungerar på enheter med minst Android 9, vilket gör den tillgänglig även för många telefoner som inte är helt nya. Den aktuella versionen är 2.0.33, och appen har passerat femtiotusen installationer. Med ett genomsnitt på 4,4 från drygt åttahundra betyg verkar den dessutom ha hittat en tydlig målgrupp bland Avidas kortkunder.
Det som märks först är att appen inte försöker vara mer än den behöver vara. Jag uppskattar den avgränsningen. Ett kreditkort har redan flera saker att hålla reda på: köp, återstående utrymme, kommande betalningar och ibland transaktioner som man vill kontrollera snabbt. När allt detta ligger nära till hands blir appen mer användbar än en bred ekonomitjänst där just kortinformationen försvinner bland sparande, lån och andra konton.
Min tydliga rekommendation är därför att se den som ett kontrollrum för Avida-kortet, inte som din enda ekonomiska app. Den passar bäst när du vill göra kortärenden ofta och enkelt, medan den vanliga banken eller en separat budgetapp fortfarande kan vara bättre för helhetsbilden.
Det jag tycker fungerar bäst i vardagen
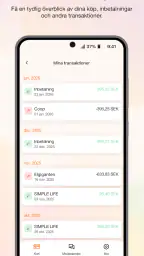
Den största vinsten är att du kan göra en snabb kontroll när du faktiskt behöver den. Föreställ dig att du står i en butik och vill veta om ett köp ryms inom ditt tillgängliga kreditutrymme. Då är en kortspecifik app mer direkt än att logga in på en fullskalig internetbank och navigera genom flera menyer. Samma sak gäller när du vill granska ett köp efter en restaurangkväll eller kontrollera om en tidigare betalning har registrerats.
Jag tycker också att den här typen av app minskar risken för att kreditkortet blir ett osynligt sidospår i ekonomin. Många använder kortet under månaden men väntar tills fakturan kommer innan de tittar närmare. Genom att öppna appen efter större inköp kan du upptäcka hur användningen utvecklas och undvika att överraskas av summan senare. Det kräver fortfarande disciplin, men tröskeln för att kontrollera läget blir lägre.
Fler artiklar att läsa
Ett smart arbetssätt är att göra appen till en del av två korta rutiner. Jag skulle kontrollera den efter större eller ovanliga köp och sedan göra en samlad genomgång före månadens betalning. Den första kontrollen handlar om att upptäcka fel eller sådant du inte känner igen. Den andra handlar om att se till att du har planerat för den kommande kostnaden. På så sätt används appen både som säkerhetskontroll och som hjälp för kassaflödet.
Det är en mer genomtänkt användning än att bara öppna appen när något känns fel. Kreditkort blir lätt problematiska när man ser varje köp isolerat. Den praktiska styrkan här är i stället att du kan skapa en vana kring kortet utan att behöva föra över varje transaktion manuellt till ett kalkylblad.
Vad appen betyder för kontroll och trygghet
En kortapp behöver inte ha mängder av funktioner för att vara värdefull. Den behöver framför allt göra det lätt att förstå vad som händer på kortet. Jag tycker att Avida fyller den rollen bättre än en generell ekonomiapp för den som bara vill följa just sin Avida-relation. Informationen blir mer relevant eftersom den inte blandas ihop med andra bankprodukter.
Det finns också en psykologisk fördel i att kunna kontrollera kortet direkt i mobilen. När en kontroll tar några sekunder är det lättare att göra den innan man godkänner ett större köp, i stället för efteråt. Det ger inte automatiskt bättre ekonomi, men det gör beslutet mer medvetet. För den som ibland använder krediten som tillfällig buffert kan denna överblick vara viktig.
Jag skulle särskilt rekommendera ett regelbundet kontrollmönster om du använder kortet för återkommande hushållsköp. Skriv gärna ned ett eget ungefärligt tak för månaden och jämför med appens aktuella bild. Det är ett enkelt sätt att skilja på vad du tekniskt kan handla för och vad som faktiskt passar din ekonomi. Appen kan visa kortets läge, men det är du som behöver avgöra om användningen är rimlig.
Här finns en viktig nyans: en mobil vy ska inte förväxlas med ekonomisk rådgivning. Den kan hjälpa dig att se kortet tydligare, men den avgör inte om du bör använda kredit, skjuta upp ett köp eller ändra dina vanor. Jag gillar appen mest när den används som ett beslutsunderlag, inte som en ursäkt att sluta planera.
Den viktigaste begränsningen är den smala inriktningen
Min största invändning är samtidigt appens mest uppenbara egenskap: den är byggd kring Avida-kreditkortet. Det är bra för fokus, men mindre bra för dig som vill samla hela ekonomin på ett ställe. Om din vardag omfattar lönekonto i en annan bank, sparande, bolån och flera kort kommer du fortfarande behöva växla mellan tjänster.
Det här märks särskilt när du försöker förstå hur kortet påverkar hushållets totala ekonomi. En kortspecifik vy kan hjälpa dig att följa kortet, men den ersätter inte en hushållsbudget där inkomster, fasta kostnader, abonnemang och andra skulder syns tillsammans. För den uppgiften kan ett kalkylblad eller en separat budgetapp vara bättre, även om det innebär mer manuellt arbete.
Det finns också en risk att enkelheten blir för grund för vana användare. Om du vill analysera utgifter efter kategori, jämföra flera månader eller följa ekonomiska mål behöver du sannolikt arbeta utanför appen. Jag ser inte det som ett misslyckande, men det är viktigt att veta innan man förväntar sig en fullständig ekonomiplattform.
En annan praktisk begränsning är att man blir beroende av att appen ger rätt bild när man öppnar den. Vid ett oklart köp eller en transaktion som ännu inte ser ut som du väntar dig bör du inte dra för snabba slutsatser. Kontrollera sammanhanget och använd rätt kontaktväg hos kortutgivaren om något behöver redas ut. Appen är ett bra första steg för överblick, men inte nödvändigtvis hela processen när en tvist eller avvikelse kräver personlig hjälp.
Jag skulle därför inte välja den här lösningen enbart för att den är gratis. Gratis är trevligt, men värdet beror på om du faktiskt har Avida-kortet och behöver hantera det. Utan den kopplingen blir appens smala fokus snarare ett hinder än en fördel.
Tre sätt att få mer nytta av appen
Det första tipset är att använda den före, inte bara efter, större inköp. Kontrollera kortets läge innan du handlar och bestäm samtidigt hur köpet ska passa in i nästa betalning. Det gör appen till en del av planeringen i stället för en ren historikvy. Skillnaden kan verka liten, men den hjälper dig att tänka på krediten som en betalningsform som ska hanteras, inte som extra pengar.
Det andra tipset är att använda appen som ett verktyg för avstämning. När du går igenom dina vanliga bankutgifter kan du jämföra dem med kortets transaktioner och kontrollera att du inte räknar samma inköp två gånger. Det är särskilt användbart i hushåll där en person betalar med kortet och en annan följer ekonomin. En kort kontroll tillsammans kan minska missförstånd om vad som redan är betalt och vad som fortfarande belastar kortet.
Det tredje tipset är att reagera på ovanliga transaktioner direkt, även om beloppet är litet. Små köp kan vara svårare att minnas än stora, och en snabb genomgång gör det lättare att skilja ett legitimt vardagsköp från något som behöver undersökas. Jag skulle inte vänta till slutet av månaden om en transaktion ser främmande ut. Den vanan är mer värdefull än att bara öppna appen när fakturan redan är aktuell.
En fjärde användning passar den som delar hushållsekonomi men inte vill dela alla bankuppgifter. Du kan använda appen för att hålla just kortdelen aktuell och sedan föra över en enkel totalsiffra till hushållets gemensamma planering. Det ger inte samma automatiska helhetsbild som en samlad ekonomitjänst, men kan vara en rimlig kompromiss när man vill behålla separata banklösningar.
Vem bör välja Avida?
Jag tycker att appen är ett bra val för Avida-kunder som ofta använder mobilen och vill kunna kontrollera sitt kreditkort utan omvägar. Den passar också dig som vill bygga en enkel vana kring kortköp, särskilt om du tidigare bara tittat på saldot när något redan har gått snett. Den kostar inget att installera, och den låga åldersmärkningen gör att den inte riktar sig till en smal vuxen nisch på grund av innehållet.
Den kan även fungera för dig som reser eller gör större inköp och vill ha en snabb kontrollpunkt under månaden. Jag skulle dock fortfarande kombinera den med din vanliga bankapp, eftersom det är där resten av pengarna och de fasta utgifterna normalt finns. Den bästa användningen är alltså inte att ersätta alla andra verktyg, utan att ge kortet en tydlig egen plats.
Jag skulle däremot avstå om ditt huvudmål är att samla flera banker, skapa avancerade budgetkategorier eller följa sparande och skulder i samma vy. Då är en bredare ekonomitjänst mer logisk. Jag skulle också vara försiktig om du söker en app som ska göra ekonomiska beslut åt dig. Avida kan hjälpa dig att se, men du behöver fortfarande själv tolka informationen och planera betalningen.
För nya kreditkortsanvändare är den mest användbara frågan inte om appen gör kreditkortet bekvämt, utan om den gör användningen mer ansvarsfull. Mitt svar är att den kan göra det, om du använder den för regelbundna avstämningar och inte bara för att kontrollera hur mycket utrymme som finns kvar. Den skillnaden avgör om appen blir ett stöd eller bara ett snabbare sätt att spendera.
Så blir bytet till mobilhantering rimligt
Om du hittills har skött kortet via webben eller bara tittat när en betalning närmar sig, behöver du inte ändra hela din ekonomiska rutin för att få nytta av appen. Jag skulle börja med att använda den som en kompletterande kontrollpunkt under en vanlig månad. Behåll den metod du redan använder för budget och betalningar, och låt appen hjälpa dig att följa kortdelen. Då märker du om den sparar tid utan att skapa ett extra system att underhålla.
En praktisk detalj är att inte anta att en ny vy automatiskt blir en fullständig historik för hushållet. Om du för budget eller deklarationsunderlag brukar anteckna utgifter på ett särskilt sätt, fortsätt med den rutinen tills du själv har kontrollerat att den passar ditt behov. Att föra över enstaka totalsummor kan vara lagom; att manuellt kopiera varje kortköp riskerar däremot att göra den smidiga kontrollen till dubbelarbete.
Inför en resa eller ett större planerat köp kan du också bestämma i förväg vad du vill kontrollera i appen och vad som fortfarande måste ses i din bank. Den uppdelningen minskar risken att blanda ihop kortets tillgängliga utrymme med pengar du faktiskt har på konto. För mig är det en viktig vana: kreditutrymme kan underlätta en betalning, men det säger inte i sig att köpet ryms i månadsbudgeten.
Frågor jag skulle reda ut före första användningen
En vanlig fråga är om appen kan ersätta bankappen. Mitt svar är nej, inte om du behöver följa inkomster, räkningar och konton hos andra banker. Jag skulle se dem som verktyg med olika roller: Avida för kortets löpande överblick och din vanliga bank eller budgetlösning för helheten. Den kombinationen är mindre elegant än en enda samlad vy, men ofta mer realistisk än att försöka pressa in alla behov i en kortapp.
Om du undrar om appen är värd att installera när den inte kostar något, skulle jag ändå väga in tiden och vanan den kräver. För en aktiv kortkund kan några korta kontroller vara en enkel väg till bättre koll. För någon som nästan aldrig använder kortet blir nyttan mindre, och det finns ingen anledning att installera en app bara för att den är kostnadsfri.
En annan fråga gäller vad man gör när ett köp ser fel ut. Jag skulle först kontrollera om beloppet och sammanhanget går att känna igen, och sedan ta ärendet vidare via kortutgivarens avsedda kontaktväg om det fortfarande verkar avvikande. Appen hjälper dig att upptäcka frågan, men det är klokt att inte förvänta sig att en översikt i mobilen ensam löser en tvist.
Slutligen bör den som funderar på att börja använda kredit fråga sig om regelbunden kontroll faktiskt passar de egna vanorna. Om du vet att du tenderar att skjuta upp betalningsplanering kan appen ge en påminnande kontrollpunkt, men den ersätter inte en realistisk budget eller beslutet att avstå från ett köp. För den som vill hålla kredit helt utanför sin vardag är ett vanligt bankkort eller direktbetalning ett bättre val än att lägga till ännu ett kreditverktyg.
Min slutliga bedömning
Efter att ha gått igenom hur appen passar in i vardagen tycker jag att Avida är som bäst när man accepterar dess tydliga roll. Den försöker inte vara hela din privatekonomi, och det är både dess styrka och dess begränsning. För Avida-kortkunden ger den en mer direkt väg till kortets löpande hantering än en generell budgetlösning.
Jag gillar den för den konkreta nyttan: snabbare kontroller, mindre friktion och bättre möjlighet att upptäcka ovanliga köp innan de glöms bort. Jag gillar den mindre om man förväntar sig djup analys, samlad banköversikt eller avancerad budgetering. Där behöver andra verktyg ta över.
Mitt råd är därför enkelt: har du ett Avida-kreditkort, installera appen och bygg in två korta kontrolltillfällen i månaden. Använd den tillsammans med din vanliga bank eller budget, inte i stället för dem. Den är ett bra kortverktyg, men inte en komplett ekonomisk rådgivare. Med den förväntningen tycker jag att den är ett rimligt och användbart tillskott för rätt användare.
Höjdpunkter
- Enkel överblick över ekonomi och försäkringsärenden.
- Smidiga digitala betalningar och dokument på samma plats.
- Tydlig information om aktuella avtal och tjänster.
- Praktiska påminnelser hjälper dig att hålla koll på förfallodatum.
- Kundservice och kontaktvägar är lättillgängliga i appen.
Begränsningar
- Vissa funktioner kräver att du redan är Avida-kund.
- Inloggning med BankID kan kännas omständlig vid varje besök.
- Begränsat innehåll för användare utan aktiva avtal.
- Tillfälliga laddningstider kan förekomma vid hög belastning.
- Appens funktioner kan variera beroende på avtal och region.
Vanliga frågor
01Vad är Avida och vad kan jag använda appen till?
Avida är en digital tjänst som kan hjälpa dig att få överblick över dina ekonomiska ärenden direkt i mobilen. Beroende på vilka tjänster som är tillgängliga för ditt konto kan du bland annat se information om lån, betalningar, fakturor eller meddelanden från företaget. Appens exakta funktioner kan variera beroende på land, avtal och vilken typ av kund du är.
02Är Avida gratis att ladda ner och använda?
Själva nedladdningen av Avida-appen brukar vara kostnadsfri från den officiella appbutiken. Det betyder däremot inte att alla tjänster i appen är utan kostnad. Räntor, avgifter, påminnelsekostnader eller andra villkor kan gälla för de ekonomiska produkter du använder. Läs därför alltid avtalet och den aktuella prisinformationen innan du ansöker om eller ändrar en tjänst.
03Hur loggar jag in på Avida på ett säkert sätt?
Inloggningen sker normalt med en godkänd elektronisk identifiering eller annan säker verifieringsmetod som visas i appen. Du bör endast installera Avida från Google Play eller App Store och kontrollera att utvecklaren är rätt företag. Dela aldrig koder, lösenord eller identifieringsuppgifter med någon, och undvik att logga in via länkar i misstänkta sms eller e-postmeddelanden.
04Kan jag hantera betalningar och se mina dokument i Avida?
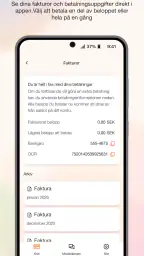
Vilka betalningsfunktioner och dokument som visas beror på ditt konto och de tjänster som är kopplade till det. I många fall kan användaren kontrollera saldo, förfallodatum, betalningsinformation, fakturor eller meddelanden utan att kontakta kundtjänsten. Kontrollera alltid uppgifterna noggrant innan du genomför en betalning, eftersom appens information inte ersätter ditt ansvar att betala i tid.
05Vad gör jag om Avida inte fungerar eller om jag behöver hjälp?
Om appen inte startar bör du först kontrollera internetanslutningen, uppdatera appen och starta om mobilen. Hjälper inte det kan du prova att installera om appen, men se till att du känner till dina inloggningsuppgifter och har tillgång till nödvändig identifiering. Vid problem med konto, betalningar eller säkerhet bör du kontakta Avidas officiella kundservice via kontaktvägarna på företagets webbplats.
Avida på andra språk


